أنا وكيل إداري، ومكتبي في سونغدو بمنطقة يونسو في مدينة إنتشون. أدوّن هنا واقعة صادفتها خلال عملي.
كانت هناك أربعة إشعارات بضريبة السيارات. المركبة نفسها، والسنوات مختلفة.
أقدمها يعود إلى ثلاث سنوات مضت، وأحدثها إلى شهرين مضيا. وكان المبلغ يزداد مع كل إشعار؛ فقد تراكمت عليه الإضافات الناتجة عن التأخر في السداد.
أما مالك تلك المركبة، فقد توفي قبل أربع سنوات.
بقيت مركبتان
كانت الموكّلة امرأة في أواخر الخمسينيات من عمرها. توفي والدها قبل أربع سنوات، وترك وراءه مركبتين.
الأولى حافلة صغيرة (فان) عمرها اثنا عشر عاماً، كان والدها يستخدمها في حياته حين كان يعمل في نقل الأمتعة على نطاق صغير. وبعد وفاته ظلت متوقفة أمام مستودع أحد المعارف في مقاطعة كيونغي. وقالت إنها لم تعد تعمل الآن.
والثانية دراجة نارية، طراز قديم بسعة محرك صغيرة، كان والدها يتنقل بها في الحي. وكانت هذه في زاوية من فناء بيت العائلة في مسقط رأسها.
مرّت الأشهر الأولى بعد الوفاة في مراسم الجنازة وتسوية أمور أخرى، ثم صار الأمر "لنؤجل موضوع السيارة إلى وقت لاحق". وامتد ذلك "الوقت اللاحق" أربع سنوات.
لماذا تأخر الأمر أربع سنوات؟
لم يكن ذلك تهاوناً من الموكّلة؛ فللتأخير سبب واضح.
كان الورثة ثلاثة: الموكّلة، وأخ أصغر، وأخ أصغر آخر.
كانت المشكلة في الأخير. فقد انقطع الاتصال به منذ أكثر من عشر سنوات. تغيّر عنوانه، وتوقف رقم هاتفه المحمول عن العمل. ولم يحضر حتى الجنازة.
قبل نحو عامين حاولت الموكّلة أن تتولى الأمر بنفسها. اتصلت بمكتب الحي وقالت إنها تريد التخلص من سيارة والدها، فأُبلغت بأن ذلك يتطلب موافقة جميع الورثة الشركاء. وكانت المعلومة صحيحة؛ فالأصل أن إلغاء تسجيل مركبة مملوكة على الشيوع يستلزم موافقة جميع الشركاء في الملكية.
فتخلّت عن الفكرة في حينها، إذ لم تكن هناك وسيلة للعثور على ذلك الأخ.
ومنذ ذلك الحين ظلت إشعارات ضريبة السيارات تصل تباعاً؛ في البداية بالبريد، ثم بعد ترتيب مسألة العنوان صارت تصل إلى الموكّلة مباشرة.
ما الذي كانت الموكّلة تخسره
أدوّن هنا لماذا أصبح هذا الأمر ملحّاً الآن تحديداً.
بلغت ضريبة السيارات المتراكمة بضعة ملايين من الوونات. وهذا في حد ذاته عبء، لكن كانت هناك مشكلة أكبر.
قبل عامين افتتحت الموكّلة متجراً صغيراً لبيع الأطباق الجانبية الكورية (بانتشان). لديها قرض تسدده شهرياً. لم يشرح لها أحد ما يعنيه تراكم المتأخرات الضريبية بالنسبة لصاحب نشاط تجاري، لكنها قالت إنها كانت تشعر بقلق مبهم.
ثم كان هناك أمر حاسم آخر: رسالة وصلتها بالبريد.
كانت إشعاراً بأمر الاشتراك في التأمين الإلزامي، مفاده أن المركبة متروكة دون تأمين إلزامي، وأن عليها الاشتراك فيه.
قالت إنها حين رأت تلك الورقة فكرت لأول مرة: "هذه ليست مشكلة يمكن تركها هكذا". وفي الأسبوع نفسه اتصلت لتحديد موعد.
أمر الاشتراك في التأمين يُطلق ساعة أخرى
في الاستشارة الأولى نظرتُ إلى ذلك الإشعار قبل أي شيء آخر، لأنني كنت بحاجة إلى التحقق من تاريخه.
إذا استمر عدم الامتثال لأمر الاشتراك في التأمين الإلزامي مدة معينة، صار ذلك سبباً يجيز لرئيس البلدية أو حاكم المقاطعة إلغاء التسجيل من تلقاء نفسه (بحكم الصلاحية). وهذه المدة هي سنة واحدة.
وهنا قلت للموكّلة أمرين في آن واحد.
أولاً: هذا ليس خبراً سيئاً بالضرورة، فهو يعني أيضاً وجود طريق إضافي لتسوية وضع المركبة المتروكة.
ثانياً: ومع ذلك فالانتظار ليس هو الحل. فالفرق بين أن تُسوّى المسألة بحكم الصلاحية وأن يسوّيها المالك بنفسه يكمن في ما يترتب في الفترة الفاصلة بينهما. فحتى أثناء الانتظار تظل ساعة الضرائب والغرامات الإدارية تدور. ثم إننا لا نملك تحديد متى وكيف سيجري الإلغاء بحكم الصلاحية.
لذا كان الاتجاه واحداً: أن نتولى التسوية من جانبنا.
وبعد التحقق من تاريخ الإشعار تبيّن أن السنة لم تكتمل بعد، أي أننا كنا لا نزال في المرحلة التي يمكننا فيها التحرك.
قررنا التعامل مع المركبتين كلٌّ على حدة
ثمة أمر حسمناه في بداية الاستشارة: ألّا نجمع الحافلة الصغيرة والدراجة النارية في قضية واحدة.
ولذلك سبب؛ فالسيارات والدراجات النارية تخضع لإطارين تنظيميين مختلفين.
السيارات تُدار ضمن نظام التسجيل، ويتولى إلغاء تسجيلها جهة التسجيل المختصة. أما الدراجات النارية فتُدار ضمن نظام الإبلاغ عن الاستخدام، والجهة التي يُقدَّم إليها الإبلاغ هي مركز الخدمات الإدارية والرعاية على مستوى الحي أو البلدة.
أي أنه رغم أن كلتيهما "مركبة تركها الوالد"، فإن الجهة التي يُراجَع فيها والمستندات المطلوبة مختلفة. ومن يحاول إنجاز الأمرين دفعة واحدة بالذهاب إلى المكان نفسه في اليوم نفسه، سيعود دون نتيجة.
كما أن درجة الصعوبة كانت مختلفة؛ فجانب الدراجة النارية كان أخف بكثير. لذا رتّبنا الخطوات هكذا: ننهي الأخف أولاً، ثم نصرف الوقت على الأثقل.
استغربت الموكّلة ذلك في البداية، وسألت: أليس من الأولى البدء بالمشكلة الكبرى؟ فأوضحت لها أن إنهاء الجانب الأخف أولاً يحقق أمرين: الأول هو الإحساس بأن الأمور تتقدم، والثاني أن عملية استخراج المستندات توفر في الوقت نفسه مواد يمكن استخدامها في الجانب الأثقل.
وبالفعل، استُخدمت مستندات العلاقات الأسرية التي حصلنا عليها أثناء تسوية الدراجة النارية كما هي في ملف الحافلة الصغيرة.
بدأنا بتسوية الدراجة النارية
تخضع الدراجة النارية لنظام الإبلاغ عن الاستخدام. لذا فعند تغيّر الملكية أو التوقف عن استخدامها، يجب تقديم الإبلاغ المناسب.
وهنا تحدثت أولاً عن المُهل. فتغيّر ملكية الدراجة النارية له مُهل محددة: الأصل أن يُنجز البيع خلال خمسة عشر يوماً، والهبة خلال عشرين يوماً، والإرث خلال ثلاثة أشهر.
الإرث: ثلاثة أشهر. وكانت قد مضت أربع سنوات.
حين سمعت الموكّلة ذلك تجهّم وجهها. فقلت لها: إن كون المهلة قد فاتت أمر لا يمكن الرجوع عنه، لكن فوات المهلة لا يجعل التسوية نفسها مستحيلة. فما يتعلق بالفترة الفائتة، والإجراء الذي نقوم به الآن، يسيران كلٌّ في مسار مستقل.
وأضفت أمراً آخر: إن لم نُسوِّ الأمر الآن، فسيظل هذا الجانب يكبر. واليوم هو اليوم الذي يكون فيه في أصغر حجم له.
كان الإجراء الفعلي بسيطاً نسبياً: مستندات تثبت الوفاة وعلاقة الإرث، ومستندات عن الحالة الراهنة للدراجة النارية، ونموذج الإبلاغ. كانت الدراجة في حالة لا تسمح بتشغيلها أصلاً، ولم تتحرك من الفناء منذ سنوات.
اتصلتُ مسبقاً بمركز الخدمات الإدارية والرعاية المختص للاستيضاح، وسألت عن ثلاثة أمور:
① هل تلزم مستندات إضافية في حال فوات مهلة الإرث؟ ② كيف يتم التحقق إذا كانت الدراجة النارية غير صالحة للتشغيل حالياً؟ ③ كيف يُعالَج أمر الدراجة النارية إذا تعدد الورثة الشركاء؟
كان السؤال الثالث هو الجوهر. والإجابة عنه قد تختلف بحسب ممارسات كل جهة مختصة، لذا لا بد من الاستيضاح المباشر. غير أنه في هذه الحالة كان هناك مسار يسمح بالتسوية بصورة أخف بكثير من الحافلة الصغيرة.
انتهى أمر الدراجة النارية خلال أسبوعين.
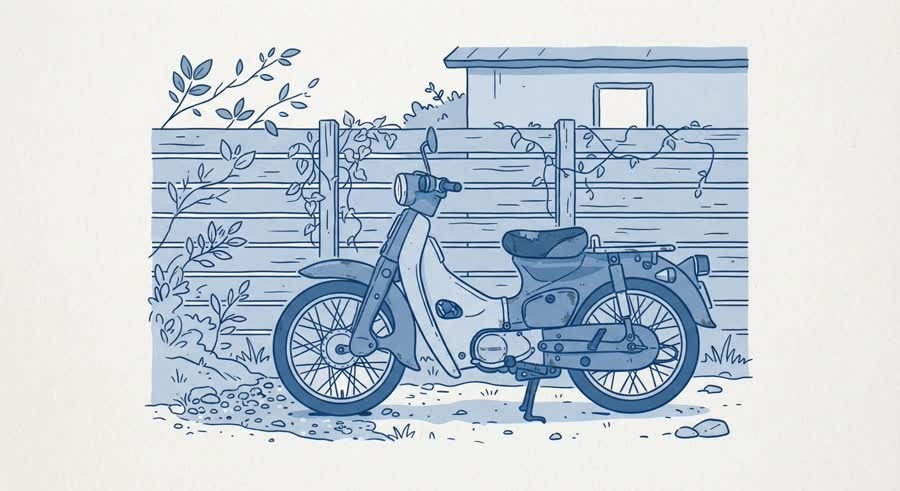
الحافلة الصغيرة: جدار "موافقة الجميع"
كانت الحافلة الصغيرة هي المعركة الحقيقية.
المبدأ كما ذكرت آنفاً: إلغاء تسجيل مركبة مملوكة على الشيوع يتطلب موافقة جميع الشركاء في الملكية. والمركبة التي صارت باسم جميع الورثة الشركاء بسبب الإرث تندرج تحت هذا المبدأ أيضاً.
لذلك كانت الاستشارات من هذا النوع تنتهي خلال السنوات الماضية بالنتيجة نفسها تقريباً: "لا يستطيع من يمكن التواصل معهم فعل شيء وحدهم". تبقى المركبة في مكانها، وتتراكم الضرائب، ولا يستطيع أحد أن يمسّها.
لكن في هذا الشأن استُحدث استثناء.
ومضمونه أنه يُسمح بإلغاء التسجيل على سبيل الاستثناء، وذلك حصراً إذا وُجدت ظروف تجعل الحصول على موافقة جميع الشركاء في الملكية أمراً متعذراً، ولم تعد للمركبة أي قيمة قابلة للتحويل إلى نقد.
ودلالة هذا الاستثناء واضحة: فالاستشارات من قبيل "لا أستطيع التخلص من سيارة أبي لأنني لا أستطيع التواصل مع أخي" أصبحت الآن قضايا يمكن المطالبة فيها.
لكن ينبغي الحذر هنا. فهذا الاستثناء لا يعني أن أي شخص يستطيع إلغاء التسجيل منفرداً. إذ يجب إثبات أمرين:
الأول: الظروف التي تجعل الحصول على الموافقة متعذراً، والثاني: أن المركبة لم تعد لها قيمة قابلة للتحويل إلى نقد.
وقد تختلف معايير الإثبات التفصيلية والمستندات المطلوبة بحسب ممارسات جهة التسجيل المختصة، لذا يجب التحقق منها قبل تقديم الطلب. وهذا ما فعلناه نحن أيضاً.
حوّلنا كل أمر منهما إلى مستندات
كانت نتيجة الاستيضاح واضحة: المطلوب هو تحويل كل من الادعاءين إلى مستندات قائمة بذاتها.
1) الظروف التي تجعل الحصول على الموافقة متعذراً
لا يكفي أن يُكتب بالكلام "لا يمكن التواصل معه". بل يجب أن يكون هناك أثر يدل على محاولة التواصل.
لذلك جمعنا ما يلي:
- آخر عنوان ثابت في مستندات السجل المدني (تسجيل الإقامة)، وسجل إرسال بريد مسجل إلى ذلك العنوان. واحتفظنا بالمظروف الذي أُعيد بسبب تعذّر الاستدلال على المرسَل إليه كما هو.
- سجل المكالمات الذي يُظهر محاولة الاتصال بالرقم المعروف، بما في ذلك الشاشة التي تُظهر أن الرقم غير موجود.
- إفادة لإثبات الوقائع كتبها الأخ الآخر (الأخ الذي يمكن التواصل معه)، مفادها أنه لا يوجد تواصل منذ أكثر من عشر سنوات، وأنه لم يحضر الجنازة.
- إفادتا تأكيد من اثنين من الأقارب.
الأهم هنا هو الترتيب. فقد أرسلتُ البريد المسجل أولاً، وبعد أن تسلّمنا المظروف المُعاد أتممت تجهيز الطلب. لأن المظروف المُعاد هو أوضح مستند يُظهر واقعة "حاولنا التواصل ولكن دون جدوى".
قالت الموكّلة: "لماذا نرسله ونحن نعلم أنه لن يصل؟" فأجبتها بأن ما نعرفه يختلف عمّا يبقى مدوّناً في الأوراق. ما نعرفه يبقى ادعاءً، وما يبقى مدوّناً يصبح مستنداً.
2) أن المركبة لم تعد لها قيمة قابلة للتحويل إلى نقد
كان هذا الجانب أسهل نسبياً في إثباته بشكل موضوعي.
- سنة الصنع والمسافة المقطوعة للمركبة
- مستندات عن حالة عدم الصلاحية للتشغيل: لم تتحرك منذ سنوات، وحالة البطارية والإطارات تجعل تشغيلها بقوتها الذاتية مستحيلاً
- بيانات أسعار السوق للطراز نفسه من سنة الصنع نفسها
- مستند تأكيد من منشأة معنية بتفكيك المركبات
وهنا أضفت أمراً عن قصد: صور مكان التخزين وطبيعة استخدام ذلك المكان. فبما أن المركبة كانت متوقفة أمام مستودع أحد المعارف، أكّد ذلك الشخص ما مفاده أنها "بقيت في هذا المكان على حالها لسنوات".
والسبب في إدراج هذا المستند هو أن تقدير القيمة القابلة للتحويل إلى نقد ومدة الإهمال يعزز كلٌّ منهما الآخر؛ فواقعة بقاء المركبة متروكة مدة طويلة تدعم القول بأنها لم تعد لها قيمة.
التفكيك وإلغاء التسجيل ليسا الشيء نفسه
أثناء سير هذه القضية، طرحت الموكّلة سؤالاً مرات عدة: "أليس الأمر ينتهي بمجرد تسليمها إلى ساحة التفكيك؟"
هذا هو أكثر المفاهيم الخاطئة شيوعاً في الواقع العملي، وأكثرها كلفة أيضاً.
التفكيك إجراء لتفكيك المركبة مادياً، أما إلغاء التسجيل فهو إجراء إداري يحذف المركبة من سجل التسجيل. والاثنان مترابطان، لكنهما لا يتمان معاً بشكل تلقائي.
عند التعامل عبر منشأة تفكيك، جرت العادة أن تتسلم المنشأة المستندات ذات الصلة وتُكمل إجراءات الإلغاء أيضاً، لكن يجب التحقق من أن هذه الإجراءات قد اكتملت فعلاً. فهناك حالات يمر فيها الأمر دون تحقق، ثم لا يُكتشف أن الإلغاء لم يتم إلا بعد أشهر عند وصول إشعار ضريبة السيارات.
وطريقة التحقق ليست صعبة: يكفي استخراج مستند يثبت إلغاء التسجيل. وقد يُحتاج إلى هذا المستند أيضاً في تسوية التأمين أو في إجراءات أخرى، فمن الأفضل الاحتفاظ بنسخة منه.
وينطبق الأمر نفسه على المركبات المسروقة. فمجرد الإبلاغ عن السرقة لدى مركز الشرطة لا يؤدي إلى إلغاء التسجيل. بل يجب الحصول على مستند يؤكد البلاغ، ثم تقديم طلب إلغاء التسجيل بشكل منفصل إلى جهة التسجيل، وعندها فقط تتوقف ضريبة السيارات والغرامات الإدارية التي تنشأ بعد ذلك. ومن يجهل هذا ويترك السنوات تمضي، ستظل الرسوم تتراكم عليه عن مركبة لم تعد موجودة.
خلاصة القول: اختفاء المركبة مادياً واختفاؤها من سجل التسجيل مسألتان مختلفتان. وما له أثر في العمل الإداري هو الثانية.
لكل سبب من أسباب الإلغاء مستنداته
أوضح أمراً آخر: إلغاء التسجيل ليس إجراءً واحداً، بل هو إجراءات مختلفة بحسب السبب.
- الإلغاء بسبب التفكيك: محوره مستندات الإثبات المتعلقة بالتفكيك.
- الإلغاء بسبب التصدير: يُجرى للمركبات المزمع تصديرها، ويعقبه الإبلاغ عن إتمام التصدير. وفي بعض الحالات يمكن تقديم الطلب بصرف النظر عن المنطقة، مما يتيح هامشاً في اختيار الجهة.
- الإلغاء بسبب السرقة: محوره مستند تأكيد بلاغ السرقة الصادر عن مركز الشرطة المختص.
- وكما في هذه القضية، حين تكون المركبة لا تزال موجودة لكن علاقات الملكية معقدة: يكون المحور مستندات إثبات استيفاء الشروط.
ورغم استخدام الكلمة نفسها "إلغاء التسجيل"، فإن المستندات الواجب تحضيرها مختلفة تماماً. ولهذا فإن أول ما أتحقق منه في الاستشارة هو: "لماذا تريدون التخلص من المركبة؟" فبحسب السبب تتحدد الجهة التي يجب مراجعتها والمستندات المطلوبة.
ويُضاف إلى ذلك أمر آخر: حق الرهن. فإذا بقي حق رهن مسجلاً لصالح شركة تمويل أو مؤسسة مالية، فإن كلاً من إلغاء التسجيل والبيع يصبحان متعذرين. وحتى لو سُدد القرض بالكامل، فإن حق الرهن لا يُشطب تلقائياً؛ بل يجب الحصول على مستندات من الدائن المرتهن بعد السداد الكامل وتقديم طلب إلى جهة التسجيل حتى تتم التسوية.
لم يكن على الحافلة الصغيرة في هذه القضية أي حق رهن. ومع ذلك راجعتُ سجل التسجيل الأصلي أولاً لفحص هذه النقطة. ولو وُجد رهن لازدادت الخطوات خطوة: تسوية الرهن أولاً، ثم إلغاء التسجيل.
ومن يبدأ بتقديم الطلب دون التحقق من الترتيب، لن يعرف الترتيب الصحيح إلا بعد أن يُردّ طلبه.
ما لم نكتبه في الطلب
عند صياغة المذكرة، قررت ألّا أكتب ثلاثة أمور.
أولاً: الحكم على الوريث المنقطع. لم أدرج سطراً واحداً يصف لماذا قطع التواصل أو أي نوع من الأشخاص هو. فما يتعين علينا إثباته هو "الظروف التي تجعل الحصول على الموافقة متعذراً"، وهذه مسألة وقائع. وإذا دخل الحكم على الأشخاص تغيّرت طبيعة المذكرة.
ثانياً: الشكوى من الضرائب. لم أُطِل في وصف مدى ثقل ضريبة السيارات المتراكمة. فشروط إلغاء التسجيل والعبء الضريبي مسألتان منفصلتان. وخلط ظروف أخرى في مذكرة تخضع لفحص الشروط يُضعف تركيزها.
ثالثاً: المطالبة بمهلة للبت. لم أضع أي عبارة تحمل معنى "نرجو الإسراع". فكتابة المطالب تجعل المذكرة شكوى، وكتابة الوقائع تجعلها مستنداً.
وبدلاً من ذلك كتبت الخلاصة في الفقرة الأولى: أن هناك ظروفاً تجعل الحصول على موافقة أحد الشركاء في الملكية متعذراً، وأن المركبة لم تعد لها قيمة قابلة للتحويل إلى نقد، وأن المستندات التي تثبت كل ظرف من هذه الظروف مرفقة.
نظرنا في الضرائب والتأمين معاً
لم تكن هذه قضية تنتهي بإلغاء التسجيل وحده؛ إذ كان لا بد من تسوية أمرين معه.
الأول: ضريبة السيارات. بعد إلغاء التسجيل تتوقف الرسوم اللاحقة، لكن ما تراكم بالفعل لا يزول. وهذا الجزء يجب تسويته لدى قسم الضرائب في الجهة المحلية المختصة، بالتوازي مع علاقة الإرث. وأوضحتُ أن نصيب كل وارث من هذا العبء يختلف من حالة إلى أخرى، ولذا يلزم التحقق منه لدى قسم الضرائب المختص.
الثاني: أمر الاشتراك في التأمين الإلزامي. وهو الإشعار الذي رأيناه سابقاً. حين تُسوّى المركبة يزول أساسه أصلاً، لكنه يبقى سارياً حتى ذلك الحين. لذلك أبلغتُ القسم المعني بتقديم طلب الإلغاء وبسير الإجراءات. فهناك فرق بين أن تُسجَّل واقعة "الإجراءات جارية" في الملف وألّا تُسجَّل.
وتحققتُ من أمر آخر: هل عُرضت المركبة للبيع على مواقع السيارات المستعملة؟
فوجئت الموكّلة بهذا السؤال. فهناك حالات تُعرض فيها مركبات متروكة منذ مدة طويلة للبيع على الإنترنت دون علم مالكيها. وقد صدر مؤخراً حكم يُلزم من ليس تاجر مركبات، إذا نشر على الإنترنت إعلاناً لبيع مركبة مملوكة للغير أو للوساطة في بيعها، بالحصول على موافقة مسبقة من المالك. وتبيّن بعد التحقق أن هذه المركبة لم تكن معنية بذلك.
طلب إلغاء تسجيل المركبة الموروثة ومستندات الإثبات
في هذه القضية تحققنا من الحالة الراهنة للمركبتين، وسوّينا ما يتعلق بالإبلاغ عن استخدام الدراجة النارية. وتحققنا من شروط الاستثناء لإلغاء تسجيل المركبة المملوكة على الشيوع وأعددنا مستندات الإثبات، وحددنا الجهة المختصة، ثم صغنا الطلب ومذكرة الأسباب. وأبلغنا قسمي التأمين والضرائب بسير الإجراءات. وجمعنا المستندات في ملف واحد متكامل حتى تصل القضية إلى تقديم طلب الإلغاء رغم انقطاع الاتصال بأحد الورثة الشركاء.
وصل طلب استكمال مرة واحدة
بعد تقديم الطلب وصل طلب استكمال مرة واحدة، وكان ذلك متوقعاً.
كان مضمون الطلب تعزيز مستندات التأكيد المتعلقة بالوريث الذي لا يمكن التواصل معه. وفهمت منه أنهم يريدون، بشأن الإفادات ضمن ما قدمناه، توضيحاً أكبر للعلاقة بين كاتب الإفادة والشخص المعني.
طلب الاستكمال من هذا النوع ليس علامة سيئة؛ فهو ليس رداً بأن الشروط غير متوافرة، بل يعني أن فحص الشروط جارٍ.
أنجزنا الاستكمال خلال خمسة أيام؛ فكتبنا في الإفادات علاقة كاتبها وكيفية علمه بالوقائع بشكل محدد، وأرفقنا معها مستندات تثبت العلاقات الأسرية.
وتعلّمت من ذلك أمراً: في الإفادة، لا يقل أهميةً عن سؤال "بماذا أفاد؟" سؤالُ "من هو، ولماذا كان في موقع يسمح له بمعرفة ذلك؟". فالمضمون نفسه يصبح مستنداً بوجود ذلك السطر، ويبقى مجرد رأي بغيابه.
النتيجة
تم إلغاء تسجيل الحافلة الصغيرة بعد الاستكمال. أما الدراجة النارية فكانت قد سُوّيت قبل ذلك بنحو شهرين.
استغرقت العملية كلها نحو ثلاثة أشهر ونصف، كان جزء كبير منها وقتاً في انتظار عودة البريد المُعاد وفترة الاستكمال. أما الوقت الفعلي الذي صُرف في إعداد المستندات فكان أقصر من ذلك.
وتولّت الموكّلة تسوية ضريبة السيارات المتراكمة بشكل منفصل. وعلمت أنها تشاورت مع قسم الضرائب وسددت جزءاً منها بالتقسيط.
في اليوم الذي أبلغتها فيه بالنتيجة، قالت: "إذن كان هذا ممكناً". فهو أمر كانت قد تخلّت عنه قبل عامين.
والأدق أنه قبل عامين لم يكن ممكناً. فقد تغيّر جانب من النظام، وكان الفارق هذه المرة هو معرفة ذلك التغيير وإعداد المستندات بناءً عليه. وفي العمل الإداري يحدث هذا كثيراً: قد يكون للمسألة نفسها جواب مختلف بحسب التوقيت.
علبة أطباق جانبية
بعد بضعة أسابيع، مرّت الموكّلة لبرهة ومعها علبة من الأطباق الجانبية التي تعدّها في متجرها. قلت إنني لن أقبلها، لكنها كانت قد وضعتها على المكتب وانصرفت.
وقالت أمراً واحداً: إن غياب سيارة والدها بدا لها أكبر مما توقعت. وإنها كانت تشعر، ما دامت السيارة موجودة، بأن شؤون والدها لم تنتهِ بعد.
وحدثت أيضاً طرفة صغيرة. ففي يوم التعامل مع المركبة المتوقفة أمام المستودع، أخطأت الموكّلة في موقع المستودع وذهبت إلى الحي المجاور، ودارت ساعة كاملة قبل أن تصل. وقالت بنفسها: "كان أبي ضعيف الاهتداء إلى الطرق، وابنته كذلك".
نتيجة الإجراء الإداري تظهر عادةً في سطر واحد من سجل التسجيل. لكن ما يغيّره ذلك السطر في حياة الإنسان ليس السجل في الغالب.
بضع نقاط أتركها هنا
إذا واجهتم وضعاً كهذا، فجرّبوا ترتيب الخطوات على النحو التالي:
① لا تجمعوا السيارة والدراجة النارية في قضية واحدة. فالإطار التنظيمي والجهة المختصة مختلفان. وإنهاء الجانب الأخف أولاً يتيح استخدام المستندات التي حصلتم عليها في أثنائه للجانب الأثقل.
② لا تستسلموا حتى لو كانت المركبة إرثاً مشتركاً. فالأصل هو موافقة الجميع، لكن استُحدث استثناء للحالات التي توجد فيها ظروف تجعل الحصول على الموافقة متعذراً ولم تعد للمركبة قيمة قابلة للتحويل إلى نقد. غير أن معايير الإثبات والمستندات تستلزم التحقق لدى الجهة المختصة.
③ حتى واقعة "لا يمكن التواصل معه" يجب تحويلها إلى مستند. وأوضح الطرق إرسال بريد مسجل إلى آخر عنوان والاحتفاظ بالمظروف المُعاد. ولا تُتمّوا الطلب قبل الإرسال.
④ إشعار أمر الاشتراك في التأمين الإلزامي علامة على أن ساعة أخرى بدأت تدور. فإذا استمر عدم الامتثال سنة أو أكثر صار ذلك سبباً للإلغاء بحكم الصلاحية. ومن الأفضل أن يتولى المالك التسوية بنفسه بدلاً من الانتظار.
⑤ اكتبوا في الإفادة أيضاً "من هو، ولماذا يمكنه معرفة ذلك". فبوجود ذلك السطر تصبح مستنداً، وبغيابه تبقى رأياً.
تختلف شروط إلغاء تسجيل المركبات والمستندات المطلوبة بحسب حالة المركبة وعلاقات الملكية وممارسات الجهة المختصة، لذا يلزم التحقق من كل حالة على حدة.
أُعيدت صياغة هذا المقال استناداً إلى حالات استشارية فعلية، والأشخاص والمتاجر والأماكن والأرقام الواردة فيه لا صلة لها بأي فرد أو قضية بعينها.
※ هذه حالة افتراضية أُعيدت صياغتها لتيسير الفهم.